Los requisitos para la comercialización en divisas en Cuba: un análisis del marco legal
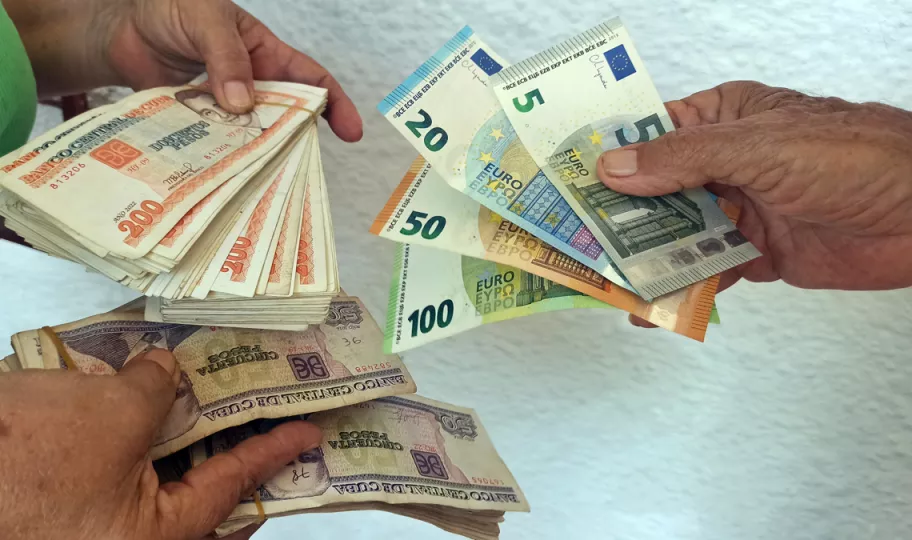

La legislación cubana establece un proceso específico para que los actores económicos obtengan autorización para operar en moneda extranjera, según un análisis legal difundido por el Gabinete de Servicios Jurídicos y Empresariales.
El marco normativo parte del Decreto Ley 184/93, que establece la obligatoriedad de inscripción en el Registro Central Comercial (RCC) para todos los establecimientos y unidades que comercien en moneda extranjera, incluyendo el comercio interior mayorista y minorista, los servicios gastronómicos y de alojamiento, y la prestación de servicios de carácter comercial.
Los requisitos establecidos
Para operar en divisas, los actores económicos deben cumplir con dos requisitos fundamentales: la inscripción en el Registro Central Comercial y, en el caso de operaciones en moneda extranjera, la licencia expedida por el Banco Central de Cuba. La Resolución 76/00 del BCC regula el procedimiento para la apertura de cuentas para operaciones en moneda libremente convertible.
La normativa establece que las cuentas en moneda libremente convertible requieren una licencia general, temporal o específica. En los casos no contemplados, el Banco Central de Cuba puede emitir Licencias Específicas según las circunstancias de cada operación, conforme a lo establecido en el artículo 25 de la Resolución 76/00.
Las fuentes de ingresos en divisas
La Resolución 140/25 del Ministerio de Economía y Planificación reconoce como fuentes lícitas de ingresos en divisas: las exportaciones, el comercio electrónico con pagos desde el exterior, las transferencias desde el exterior, las ventas a usuarios de la Zona Especial de Desarrollo del Mariel, las ventas a entidades autorizadas a comercializar en divisas, y los pagos mediante tarjetas internacionales y otros medios de pago autorizados.
El artículo 25.2 de la Resolución 140/25 establece que en la comercialización minorista, cuando el cliente decida utilizar un medio de pago en divisas reconocido por el BCC, esta operación puede ser acreditada en la cuenta fiscal de pesos cubanos aplicando el tipo de cambio vigente.
La interpretación de las normas
El análisis legal señala que existen diferencias de interpretación entre las normas. La Resolución 140/25 del MEP establece que las mipymes y otros actores económicos comercializan sus bienes y servicios en moneda nacional, excepto en los casos autorizados por el MEP. Sin embargo, la propia resolución reconoce como fuentes lícitas de divisas algunas operaciones que, según la interpretación de los especialistas, no contradicen esa disposición por no realizarse a lo interno de la economía, como el comercio electrónico o el cobro con tarjetas internacionales.
(Con información del Gabinete de Servicios Jurídicos y Empresariales)